• Ir a navegación principal
  • Ir al contenido principal

Arasesores

Auditoría - Consultoría Zaragoza

  • Conócenos
  • Auditoría
  • Consultoría
  • Noticias
  • Contactar

Daniel

Hacienda retrasa de nuevo VERI*FACTU: el sistema no será obligatorio hasta octubre de 2028

14/10/2026 Por Daniel Dejar un comentario

13 de octubre de 2026

El Ministerio de Hacienda anunció el pasado 5 de octubre de 2026, que tiene previsto aplazar la obligación de usar sistemas de facturación VERI*FACTU hasta octubre de 2028.

¿Por qué?

Hacienda quiere que VERI*FACTU y la factura electrónica obligatoria empiecen a la vez. Así las empresas y autónomos solo tendrán que adaptarse una vez.

Este es, probablemente, el argumento más importante. La Orden HAC/1028/2026, publicada en el BOE el 5 de octubre de 2026, regula la solución pública de facturación electrónica y activa los plazos de la factura electrónica obligatoria entre empresas:

  • Octubre de 2027 para las empresas con una facturación superior a 8 millones de euros.
  • Octubre de 2028 para el resto.

En la práctica, esto significa que Veri*factu y la factura electrónica se van a abordar casi a la vez. Quien espere al último momento tendrá que adaptar procesos, software y equipos para dos obligaciones al mismo tiempo.

¿Qué cambia?

  • La obligación de VERI*FACTU se retrasa a octubre de 2028, la misma fecha prevista para la factura electrónica obligatoria.
  • Más adelante se ajustarán algunos aspectos técnicos, de cara a las nuevas normas europeas de facturación digital (ViDA).
  • Lo esencial no cambia: las facturas tendrán que seguir siendo seguras, imposibles de modificar, localizables y conservadas correctamente.

NOTICIA DE ÚLTIMA HORA: Se retrasa la Obligatoriedad de Veri*Factu hasta 2027

03/12/2025 Por Daniel Dejar un comentario

03 de diciembre de 2025

Tras meses de debate y las quejas de patronales y asociaciones de autónomos, la Agencia Tributaria (AEAT) ha decidido retrasar la implantación obligatoria del nuevo sistema de facturación Veri*Factu hasta 2027.

Se retrasa la necesidad de adaptar el software antes de fin de año.

Se muestra a continuación, un resumen más práctico de lo que significa este nuevo aplazamiento:

Tipo de ContribuyentePlazo de obligado cumplimiento ANTERIORNUEVO PLAZO LÍMITE (ÚLTIMA HORA)
Contribuyentes del Impuesto de Sociedades (Sociedades, SL, SA…)1 de enero de 20261 de enero de 2027
Resto de Obligados Tributarios (Autónomos, Profesionales…)1 de julio de 20261 de julio de 2027

Recordatorio: La adaptación del sistema de facturación no implica ningún cambio en la normativa relacionada (Reglamento de Facturación). Por ejemplo: Periodos de facturación desde la fecha de albarán/servicio, recapitulación de facturas cada 15 días, facturas a clientes sin identificar, autofacturas, etc. 

Entendemos que la burocracia cansa (y los constantes cambios normativos más), sobre todo cuando supone un sobrecoste inexplicable y que hace perder competitividad en este mundo globalizado. Os animamos a que, a través de vuestras asociaciones y grupos profesionales, presionéis para conseguir vuestros intereses y objetivos, así como aportar un poco de cordura y sentido común a la Administración. 

Modelo 232 Declaración informativa de operaciones vinculadas

05/11/2024 Por Daniel Dejar un comentario

05 de noviembre de 2024

Plazo de presentación: Del 1 al 30 de noviembre

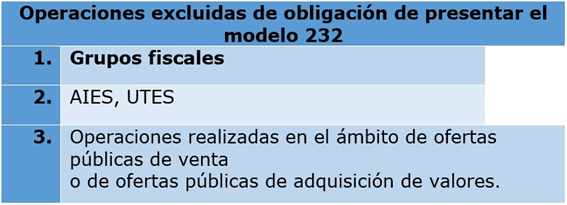
A través del modelo 232 las sociedades informan a la Administración Tributaria de las operaciones que han realizado con partes vinculadas o paraísos fiscales. Se trata de una declaración informativa, este tipo de declaraciones es un mecanismo a través del cual la AEAT recoge información de los contribuyentes para su posterior cotejo.

¿Quién debe presentar el modelo 232?

Todas las sociedades obligadas a declarar el Impuesto de Sociedades, siempre que concurran a la par las siguientes circunstancias:

  • Que se hayan realizados operaciones consideradas vinculadas. (Art. 18 LIS).
    • Entidad y sus socios y partícipes (Igual o superior al 25% de participación.
    • Entidad y sus consejeros o administradores y cónyuges de los mismos.
    • Dos entidades del mismo grupo.
    • Consejeros o administradores del mismo grupo.
    • Empresas asociadas y empresas relacionadas por personas físicas (hasta tercer grado) por al menos el 25%.
    • Entidad y sus establecimientos permanentes.
  • Que dichas operaciones superen al menos uno de los límites a continuación detallados.

¿Qué se consideran operaciones específicas?

  1. Operaciones con personas físicas que tributen en estimación objetiva y que la participación individual o conjunta con sus familiares en la sociedad sea mayor o igual al 25% del capital o fondos propios
  2. Transmisión de negocios, valores o participaciones en los fondos propios de entidades no admitidos a negociación o admitidos en paraísos fiscales.
  3. Transmisión de inmuebles y operaciones sobre intangibles.

Podemos encontrarnos con empresas que generen un volumen elevadísimo de operaciones vinculadas, es muy importante cotejar y declarar esta información con exactitud ya que el régimen sancionador establecido en el artículo 18.13 de la Ley del Impuesto de Sociedades sobre la información de estas operaciones podría llegar a ser muy severo con cada dato omitido.

El proceso de documentación e información de operaciones vinculadas expuesto requiere de un importante conocimiento interno de la empresa. Sería conveniente que las personas encargadas de cada departamento revisaran los requisitos que detallamos para la presentación y os pusierais en contacto en caso de considerar que os pueda afectar. Estaremos encantados de asistiros para proceder a su formalización.

NOVEDADES DE LOS REQUISITOS DE LOS SISTEMAS INFORMÁTICOS DE FACTURACIÓN

30/10/2024 Por Daniel Dejar un comentario

30 de octubre de 2024

El 28 de octubre del 2024 se publicó la Orden HAC7/1177/2024 en relación a los requisitos que deben cumplir los Sistemas Informáticos de Facturación de Empresarios y Profesionales.

A continuación, se plasma un breve resumen de la misma y del RD 1007/2023 de 5 de diciembre, donde se hace referencia a plazos y ámbito de aplicación.

Orden Hac/1177/2024:

  • Está dirigida a los proveedores de sistemas informáticos, interesa contactar con tu proveedor. Pero es un previo a la implantación del sistema por parte del contribuyente.
  • El programa, sobre los registros de facturación deben impedir la tenencia de sistemas que permitan la manipulación u ocultación de datos contables, en concreto, mantener:
    • Integridad e inalterabilidad. Esto significa que no se podrán modificar ni borrar facturas, se deberá hacer todo mediante rectificativas
    • Trazabilidad. Quedará constancia, entre otras cosas, de la fecha y hora de la realización de la factura
    • Conservación, accesibilidad y legibilidad
    • Registro de eventos. Cada 6 horas o antes de apagarse generará un registro de eventos en el que se detallará cualquier anomalía detectada, los registros de facturas y restaurará la copia de seguridad.
  • El programa deberá emitir una Declaración Responsable garantizando que cumple los requisitos anteriores y deberá ser accesible desde el propio programa.
  • Las facturas deberán llevar un código QR, a no ser que sean facturas electrónicas.
  • Las empresas podrán acogerse a la remisión voluntaria de las facturas en tiempo real a la Agencia Tributaria. En el caso de acogerse a él, las facturas deberán incluir el concepto “Veri*Factu”. Una vez ejercida la opción voluntaria, se deberá mantener como mínimo, hasta el 31-12 de ese ejercicio.
  • La AEAT ofrecerá un sistema de facturación que se podrá utilizar en nombre propio o por un apoderado.

RD 1007/2023:

  • Entrada en vigor: 1-7-2025, en foros extraoficiales se entiende que se alargará hasta enero de 2026
  • Es de aplicación a los siguientes obligados tributarios que utilicen sistemas informáticos de facturación:
    • Contribuyentes de Impto. Sociedades
    • Contribuyentes de IRPF que desarrollen actividades económicas
    • Contribuyentes de IRPF que tengan rentas a través de Establecimientos Permanentes.
    • Entidades en Atribución de Rentas que desarrollen actividades económicas
    • No hay mínimos en cuanto a volumen de facturación.
  • No es de aplicación a:
    • Operaciones del Régimen especial de Agricultura, Ganadería y Pesca.
    • Operaciones del Régimen especial del recargo de equivalencia (tiendas).
    • Operaciones acogidas al sistema de módulos de IVA
    • Entidades incluidas en el SII
    • Personas Físicas o entidades en atribución de rentas que se dediquen al arrendamiento de inmuebles y que no tengan contratada una persona a jornada completa, puesto que no se considera actividad económica.

SOBRE LA CESIÓN GRATUITA DE UN INMUEBLE DEL SOCIO A LA SOCIEDAD

23/01/2024 Por Daniel Dejar un comentario

24 de enero de 2024

Se aborda un caso específico en el que el socio, propietario de un local, está considerando la posibilidad de aportar el inmueble a la sociedad. Vamos a contemplar tres escenarios:

  1. Cesión gratuita de uso

La consulta vinculante (DGT V2179-16) ofrece orientación sobre las implicaciones de este escenario, teniendo en cuenta la Ley del Impuesto sobre la Renta de las Personas Físicas (LIRPF) y la Ley del Impuesto sobre Sociedades (LIS). Destaca la necesidad de valorar la operación entre personas vinculadas a su valor de mercado en todas las operaciones, y más específicamente en estas, será conveniente atender a la realidad económica de la operación sobre su forma jurídica.

El artículo 22.1 de la LIRPF establece que los rendimientos íntegros del capital inmobiliario incluyen los derivados de la cesión de derechos o facultades de uso o disfrute sobre bienes inmuebles. Al tratarse de una operación entre personas vinculadas, la valoración de la cesión gratuita se realizará por su valor de mercado, no debiendo esperarse de esto un resultado cero, pues se generarán cuotas tributarias. El socio cedente deberá declarar esta renta presunta obtenida como rendimiento íntegro del capital inmobiliario. Por lo tanto, será necesario asignar a esta operación un valor coherente, incluso si la cesión es gratuita.

¿Y qué ocurre con la sociedad? En la búsqueda de la forma más adecuada de registrar la cesión gratuita, se pueden plantear como un arrendamiento pudiéndose deducir el gasto correspondiente. No obstante, sería conveniente establecer algún tipo de contrato que indicase la naturaleza jurídica de la operación.

  • Donación

En la misma línea de la argumentación anterior, se deberá establecer el valor de mercado de la operación y documentarla adecuadamente.

En esta ocasión la operación estará gravada doblemente, por parte del donante (socio) supondrá una ganancia patrimonial que deberá declarar en su Impuesto de la Renta de las Personas Físicas. El donatario (sociedad) deberá asumir el Impuesto correspondiente.

Contablemente se podría considerar un inmovilizado material susceptible de amortización.

  • Aportación de capital

La aportación del inmueble a la sociedad mediante una ampliación de capital conllevará la tasación del inmueble a valor de mercado, debiendo ser una operación elevada a público y registrada en los correspondientes registros, tanto mercantil como de la propiedad.

En todos los casos, se deberá asignar un valor coherente a la operación, como si se realizara entre partes independientes.

En resumen, la cesión gratuita de un inmueble entre un socio y una sociedad implica consideraciones clave tanto en el ámbito fiscal como contable, y no se contempla un escenario de tipo neutro. Cada opción, ya sea aportación de capital, arrendamiento o donación, requiere una evaluación cuidadosa para garantizar el cumplimiento normativo y fiscal. Por lo tanto, recomendamos consultar a profesionales fiscales para su correcta realización.

  • Ir a la página 1
  • Ir a la página 2
  • Ir a la página 3
  • Páginas intermedias omitidas …
  • Ir a la página 5
  • Ir a la página siguiente »
casino bonus uden indbetaling uden rofus

Copyright © 2026 · Arasesores. Aznar Revilla Asociados S.L. | Aviso legal